VIES (VAT Information Exchange System) to bezpłatna wyszukiwarka Komisji Europejskiej, w której sprawdzisz, czy numer VAT UE kontrahenta z innego kraju Unii jest aktywny na potrzeby transakcji wewnątrzwspólnotowych. Wchodzisz na oficjalną stronę VIES, wybierasz państwo, wpisujesz numer bez dwuliterowego kodu kraju i klikasz "Verify" - wynik "Yes, valid VAT number" oznacza aktywny numer, "No, invalid VAT number" - nieaktywny.
Taki wynik to jeden z warunków zastosowania stawki 0% przy wewnątrzwspólnotowej dostawie towarów (WDT) i najprostszy dowód, że usługobiorca z UE jest podatnikiem, czyli że fakturę za usługę wystawiasz z adnotacją "odwrotne obciążenie". Poniżej opisujemy, jak przeprowadzić weryfikację, jak ją udokumentować i co zrobić, gdy VIES nie potwierdza numeru.
Czego dowiesz się w tym artykule
Z tego artykułu dowiesz się:
- czym jest VIES i jakie dane pokazuje,
- jak sprawdzić numer VAT UE krok po kroku i jakie są prefiksy krajów,
- jak uzyskać numer konsultacji, który potwierdza weryfikację przy kontroli,
- co zrobić, gdy numer VAT UE jest nieaktywny,
- czym VIES różni się od białej listy podatników VAT,
- jak weryfikacja VAT UE wygląda przy usługach transportowych.
Spis Treści
- Czym jest VIES VAT?
- Jak sprawdzić numer VAT UE w VIES krok po kroku?
- Potwierdzenie weryfikacji - numer konsultacji i dlaczego go zachować
- Co zrobić, gdy numer VAT UE jest nieaktywny?
- Skąd wziąć numer VAT UE? Rejestracja i własny status w VIES
- VIES a biała lista i rejestracja VAT-R - czym się różnią?
- Najczęstsze błędy przy weryfikacji VAT UE
- Weryfikacja VAT UE w transporcie - usługi dla firm z UE i od firm z UE
- Podsumowanie
- FAQ - VIES i weryfikacja numeru VAT UE
Czym jest VIES VAT?
VIES to wyszukiwarka prowadzona przez Komisję Europejską, a nie osobna baza danych. Gdy wpisujesz numer, system wysyła zapytanie do krajowej bazy podatników w państwie, które ten numer nadało, i zwraca odpowiedź w kilka sekund. Podstawą prawną działania VIES jest art. 31 rozporządzenia Rady (UE) nr 904/2010, który pozwala osobom dokonującym transakcji wewnątrzwspólnotowych uzyskać potwierdzenie ważności numeru VAT kontrahenta.
W VIES sprawdzisz numery z 27 państw UE oraz z Irlandii Północnej (prefiks XI). Weryfikacja jest bezpłatna i nie wymaga logowania.
Do czego służy weryfikacja w VIES?
Numer VAT UE (nazywany też NIP-UE, unijnym numerem VAT albo EU VAT ID) to identyfikator podatnika zarejestrowanego na potrzeby transakcji wewnątrzwspólnotowych. Aktywny numer kontrahenta decyduje o tym, jak rozliczysz transakcję:
- sprzedaż towarów do firmy z UE (WDT) - stawka 0% jest możliwa tylko wtedy, gdy nabywca ma "właściwy i ważny numer identyfikacyjny dla transakcji wewnątrzwspólnotowych", który podał sprzedawcy (art. 42 ust. 1 pkt 1 ustawy o VAT); definicję WDT i warunek, że nabywca jest zidentyfikowany na potrzeby transakcji wewnątrzwspólnotowych, zawiera art. 13 ust. 1-2 tej ustawy,
- usługi dla firmy z UE - o ile nie masz informacji przeciwnych, możesz uznać usługobiorcę za podatnika, jeśli podał Ci swój numer VAT, a Ty potwierdziłeś ważność tego numeru oraz przypisaną do niego nazwę i adres (art. 18 ust. 1 lit. a rozporządzenia wykonawczego Rady (UE) nr 282/2011). Gdy kontrahent dopiero wystąpił o numer, potrzebny jest inny dowód jego statusu i weryfikacja w rozsądnym zakresie (lit. b). W obu przypadkach miejscem świadczenia jest kraj nabywcy, a VAT rozlicza nabywca,
- zakupy od firm z UE - sprawdzasz, czy dostawca jest zarejestrowanym podatnikiem, zanim przyjmiesz fakturę bez polskiego VAT.
Jakie dane pokazuje VIES?
VIES zwraca przede wszystkim jedną informację: czy numer jest aktywny dla transakcji wewnątrzwspólnotowych na dzień sprawdzenia. Do tego:
- datę i godzinę zapytania,
- nazwę i adres firmy - tylko jeśli dane państwo je udostępnia; część administracji ze względu na ochronę danych osobowych tylko potwierdza, czy podana przez Ciebie nazwa i adres pasują do numeru,
- numer konsultacji - jeśli w zapytaniu podasz swój własny numer VAT UE.
VIES nie pokazuje historii. Nie sprawdzisz w nim, czy numer był aktywny miesiąc temu, ani od kiedy jest nieaktywny. Dlatego weryfikację robi się przed wystawieniem faktury, a nie przy zamykaniu miesiąca.
Jak sprawdzić numer VAT UE w VIES krok po kroku?
Wejdź na stronę VIES
Adres: ec.europa.eu/taxation_customs/vies. Interfejs jest dostępny w wielu językach, w tym po polsku. Formularz jest prosty: dwa pola dla kontrahenta i dwa opcjonalne dla Ciebie.
Wybierz państwo członkowskie
Z listy "Member State / Northern Ireland". Kod kraju system dopisuje sam.
Wpisz numer VAT bez dwuliterowego kodu kraju
Np. dla niemieckiego kontrahenta DE123456789 wpisujesz tylko 123456789. Spacje, kropki i myślniki pomiń. Wyjątek: przy numerze austriackim (ATU12345678) wpisujesz literę "U" razem z cyframi, czyli U12345678.
Uzupełnij dane pytającego (opcjonalnie, ale warto)
W polu "Requester Member State" wybierz Polskę, a w "VAT number" wpisz swój NIP. Tylko wtedy otrzymasz numer konsultacji.
Kliknij "Verify"
Odczytaj wynik - znaczenie komunikatów opisujemy niżej.
Zapisz potwierdzenie
Wydruk do PDF albo zrzut ekranu z widoczną datą, numerem kontrahenta i numerem konsultacji. Dołącz go do dokumentacji transakcji.
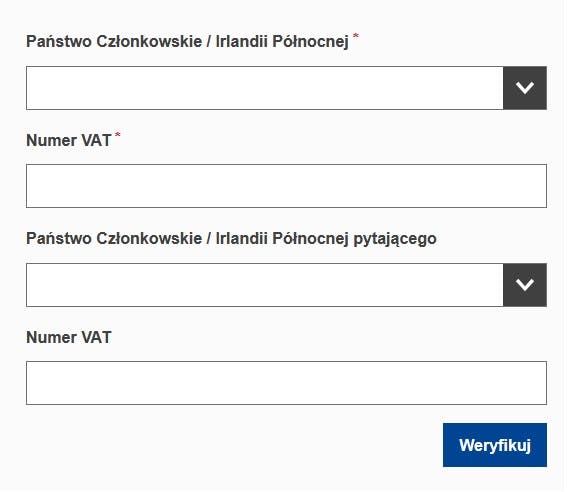
Wyszukiwarka VAT VIES
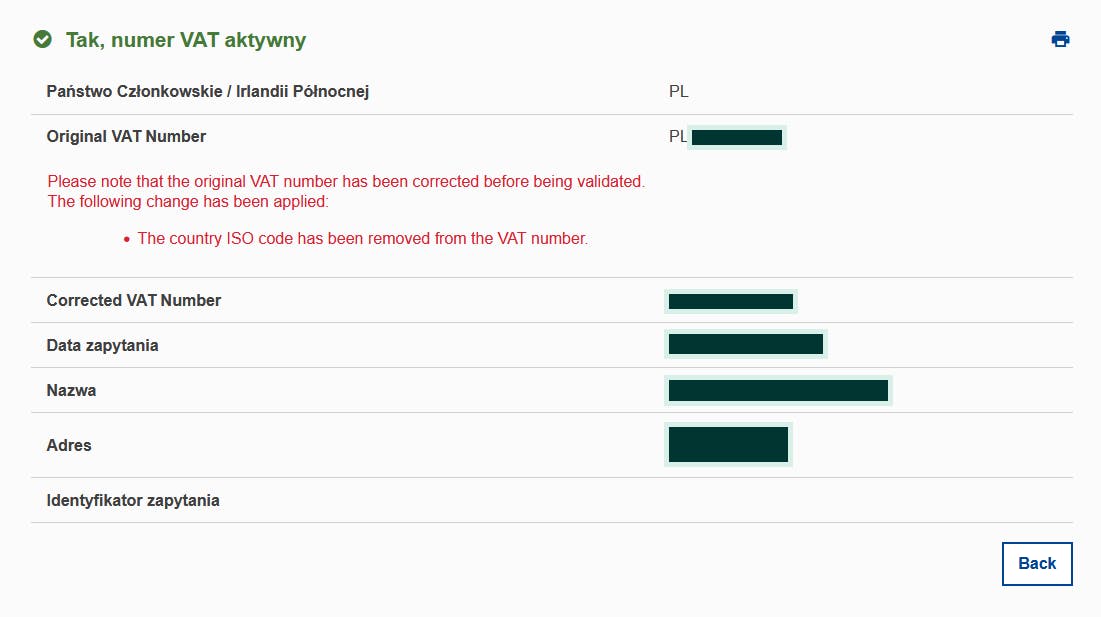
Aktywny numer VAT
Jeśli chcesz szybko sprawdzić numer bez przechodzenia na stronę Komisji, sprawdź numer w naszej wyszukiwarce VIES - pobiera dane bezpośrednio z systemu VIES i pokazuje status, nazwę oraz adres, jeśli kraj je udostępnia.
Prefiksy krajów i formaty numerów VAT UE
Numer VAT UE zawsze zaczyna się od dwuliterowego kodu kraju. Dwa kody różnią się od standardowych skrótów: Grecja to EL (nie GR), a Irlandia Północna to XI (nie GB). Formaty według FAQ systemu VIES:
Prefiksy i formaty numerów VAT UE w krajach UE
Kraj | Prefiks | Format numeru |
|---|---|---|
Austria | AT | ATU99999999 |
Belgia | BE | BE0999999999 lub BE1999999999 |
Bułgaria | BG | BG999999999 lub BG9999999999 |
Chorwacja | HR | HR99999999999 |
Cypr | CY | CY99999999L |
Czechy | CZ | CZ99999999, CZ999999999 lub CZ9999999999 |
Dania | DK | DK99999999 |
Estonia | EE | EE999999999 |
Finlandia | FI | FI99999999 |
Francja | FR | FRXX999999999 |
Grecja | EL | EL999999999 |
Hiszpania | ES | ESX9999999X |
Holandia | NL | NLSSSSSSSSSSSS (12 znaków) |
Irlandia | IE | IE9S99999L lub IE9999999WI |
Irlandia Północna | XI | XI999999999, XI999999999999, XIGD999 lub XIHA999 |
Litwa | LT | LT999999999 lub LT999999999999 |
Luksemburg | LU | LU99999999 |
Łotwa | LV | LV99999999999 |
Malta | MT | MT99999999 |
Niemcy | DE | DE999999999 |
Polska | PL | PL9999999999 |
Portugalia | PT | PT999999999 |
Rumunia | RO | RO999999999 |
Słowacja | SK | SK9999999999 |
Słowenia | SI | SI99999999 |
Szwecja | SE | SE999999999999 |
Węgry | HU | HU99999999 |
Włochy | IT | IT99999999999 |
Oznaczenia: 9 - cyfra, X - litera lub cyfra, L - litera, S - litera, cyfra, "+" lub "*".
Co oznacza wynik weryfikacji w VIES?
VIES pokazuje jeden z trzech komunikatów:
Komunikaty VIES i ich znaczenie
Komunikat VIES (wersja angielska) | Co oznacza | Co robisz |
|---|---|---|
Yes, valid VAT number | Numer jest aktywny dla transakcji wewnątrzwspólnotowych na dzień sprawdzenia | Zapisujesz potwierdzenie, stosujesz 0% (WDT) lub "odwrotne obciążenie" (usługi), o ile spełniasz pozostałe warunki |
No, invalid VAT number for cross border transactions within the EU | Numer nie istnieje, nie jest aktywny do transakcji unijnych albo rejestracja jest w toku | Wstrzymujesz fakturę ze stawką 0% / NP i wyjaśniasz sprawę z kontrahentem (patrz niżej) |
Member State service unavailable / Service unavailable | Baza danego państwa (pierwszy komunikat) albo sam VIES (drugi) chwilowo nie odpowiada - to nie jest wynik negatywny | Powtarzasz zapytanie później |
Pamiętaj, że aktywny numer w VIES to jeden z warunków, a nie jedyny. Przy WDT potrzebujesz jeszcze dowodów wywozu towarów, rejestracji jako podatnik VAT UE i złożonej informacji podsumowującej VAT-UE (art. 42 ust. 1 i 1a ustawy o VAT). Sama Komisja Europejska zastrzega, że wynik z VIES nie daje automatycznie prawa do zwolnienia transakcji z VAT.
Potwierdzenie weryfikacji - numer konsultacji i dlaczego go zachować
Jeśli w zapytaniu podasz swój numer VAT UE, VIES zwróci unikalny numer konsultacji (Consultation Number, w polskiej wersji "Identyfikator zapytania"). Według objaśnień do systemu VIES ten numer pozwala udowodnić administracji podatkowej, że sprawdziłeś konkretny numer VAT w konkretnym czasie i otrzymałeś konkretną odpowiedź. Zwykły zrzut ekranu bez numeru konsultacji też jest dowodem, ale słabszym - łatwiej podważyć jego datę.
Dlaczego to ważne:
- WDT ze stawką 0% - przy kontroli urząd sprawdza, czy w dniu dostawy nabywca miał ważny numer VAT UE (art. 42 ust. 1 pkt 1 ustawy o VAT). VIES nie pokazuje historii, więc jedynym dowodem stanu z dnia transakcji jest zapisane wtedy potwierdzenie.
- Usługi dla firm z UE - potwierdzenie ważności numeru wraz z nazwą i adresem to najprostszy sposób, by uznać kontrahenta za podatnika (art. 18 rozporządzenia 282/2011), a więc rozliczyć usługę według art. 28b ustawy o VAT.
- Należyta staranność - jeśli kontrahent okaże się nieuczciwy, zapisane weryfikacje pokazują, że zrobiłeś to, czego można było rozsądnie wymagać.
Jak długo przechowywać potwierdzenia? Dokumenty związane z rozliczeniem VAT przechowuje się do upływu terminu przedawnienia zobowiązania podatkowego (art. 112 ustawy o VAT), czyli co do zasady 5 lat od końca roku, w którym upłynął termin płatności podatku (art. 70 § 1 Ordynacji podatkowej). Najprościej: PDF z VIES w tym samym folderze co faktura.
Jak często sprawdzać? Przy pierwszej transakcji z nowym kontrahentem i potem regularnie - numer może zostać wykreślony w trakcie współpracy. W Polsce naczelnik urzędu skarbowego wykreśla podatnika z rejestru VAT UE z urzędu m.in. wtedy, gdy przez 3 kolejne miesiące nie składał informacji podsumowujących mimo takiego obowiązku (art. 97 ust. 15a ustawy o VAT). Bezpieczna praktyka to sprawdzenie przed każdą fakturą ze stawką 0% lub "odwrotne obciążenie" - dobre programy księgowe robią to automatycznie.
Co zrobić, gdy numer VAT UE jest nieaktywny?
- Sprawdź, czy dobrze wpisałeś numer - najczęściej winna jest literówka, zły kraj na liście albo brak litery "U" w numerze austriackim.
- Poproś kontrahenta o potwierdzenie rejestracji - niech przyśle zaświadczenie o nadaniu numeru VAT UE ze swojego urzędu skarbowego.
- Sprawdź ponownie po kilku dniach - zmiany w krajowych bazach nie zawsze trafiają do VIES od razu.
- Poproś o urzędowe potwierdzenie - naczelnik urzędu skarbowego lub wyznaczona przez Ministra Finansów jednostka na wniosek potwierdza, czy dany podmiot jest zidentyfikowany na potrzeby transakcji wewnątrzwspólnotowych w innym państwie UE (art. 97 ust. 17-18 ustawy o VAT). Wniosek można złożyć na piśmie, faksem, telefonicznie lub e-mailem.
- Do czasu wyjaśnienia nie stosuj 0% ani NP - przy WDT bezpieczniej wystawić fakturę z polską stawką VAT. Korekta do 0% jest możliwa, jeśli kontrahent wykaże, że numer był ważny w dniu dostawy (np. urzędowym potwierdzeniem z art. 97 ust. 17). Gdy numer aktywowano dopiero po dostawie, korektę skonsultuj z księgowym.
Najczęstsze przyczyny nieaktywnego numeru
- numer nie istnieje albo kontrahent podał krajowy numer podatkowy zamiast numeru VAT UE,
- firma jest zarejestrowana jako krajowy podatnik VAT, ale nie została aktywowana do transakcji wewnątrzwspólnotowych - w niektórych krajach to osobna rejestracja,
- rejestracja jest w toku i numer nie trafił jeszcze do bazy,
- podmiot został wykreślony z rejestru (np. zaprzestał działalności albo nie składał informacji podsumowujących),
- chwilowa niedostępność krajowej bazy - wtedy VIES pokazuje komunikat o niedostępności usługi, a nie "invalid".
Skąd wziąć numer VAT UE? Rejestracja i własny status w VIES
Polski numer VAT UE to Twój NIP poprzedzony kodem PL, np. PL5261040828. Żeby się nim posługiwać, musisz być zarejestrowany jako podatnik VAT UE. Czynny podatnik VAT zgłasza to naczelnikowi urzędu skarbowego w zgłoszeniu rejestracyjnym VAT-R przed pierwszą wewnątrzwspólnotową dostawą lub nabyciem towarów (art. 97 ust. 1 ustawy o VAT). Ten sam obowiązek mają firmy, które kupują od kontrahentów z UE usługi rozliczane jako import usług albo świadczą usługi na rzecz unijnych podatników (art. 97 ust. 3). Po rejestracji podatnik posługuje się numerem z kodem PL (art. 97 ust. 10).
Jeśli nie chcesz zajmować się formalnościami sam, rejestrację do VAT UE możemy przeprowadzić za Ciebie.
Warto co jakiś czas sprawdzić w VIES również własny numer. Urząd wykreśla podatnika z rejestru VAT UE z urzędu, np. po 3 miesiącach (lub kwartale) z deklaracjami bez sprzedaży i zakupów (art. 97 ust. 15) albo bez informacji podsumowujących (ust. 15a) - w tych przypadkach urząd Cię powiadamia. Natomiast wykreślenie z rejestru VAT czynnych, które z automatu usuwa też z VAT UE (art. 97 ust. 16), następuje bez zawiadomienia, więc często dowiesz się o nim dopiero od kontrahenta, którego system odrzucił Twój numer.
VIES a biała lista i rejestracja VAT-R - czym się różnią?
Porównanie VIES, białej listy i zgłoszenia VAT-R
Cecha | VIES | Biała lista (wykaz podatników VAT) | Zgłoszenie VAT-R |
|---|---|---|---|
Co to jest | Wyszukiwarka Komisji Europejskiej | Wykaz prowadzony przez Szefa KAS (art. 96b ustawy o VAT) | Formularz rejestracyjny składany do urzędu skarbowego |
Kogo sprawdzisz | Podatników zarejestrowanych do transakcji wewnątrzwspólnotowych w 27 krajach UE i Irlandii Północnej | Polskich podatników VAT (czynny, zwolniony, wykreślony) | Nikogo - to Twoje zgłoszenie, nie wyszukiwarka |
Co pokazuje | Status numeru VAT UE na dzień sprawdzenia, czasem nazwę i adres | Status VAT, nazwę, adres, REGON, KRS, rachunki bankowe (osoby reprezentujące - tylko przy podmiotach niezarejestrowanych lub wykreślonych) | - |
Historia | Brak - tylko stan bieżący | Stan na wybrany dzień z bieżącego roku i 5 lat go poprzedzających (art. 96b ust. 2) | - |
Kiedy używasz | Przed WDT, przed fakturą za usługi dla firmy z UE, przy zakupach z UE | Przy płatnościach dla polskich kontrahentów, zwłaszcza na rachunek bankowy | Gdy rejestrujesz się do VAT lub VAT UE |
Najważniejsza różnica: biała lista nie pokazuje statusu VAT UE, a VIES nie sprawdza rachunków bankowych. Jeśli transakcja z polskim czynnym podatnikiem VAT przekracza 15 000 zł (bez względu na liczbę płatności), a zapłacisz na rachunek spoza białej listy, odpowiadasz solidarnie za jego zaległości w części VAT przypadającej na tę dostawę - chyba że w ciągu 7 dni od zlecenia przelewu złożysz zawiadomienie ZAW-NR albo zapłacisz w mechanizmie podzielonej płatności (art. 117ba Ordynacji podatkowej). Dlatego polskiego kontrahenta sprawdzasz w wykazie podatników VAT na podatki.gov.pl, a zagranicznego w VIES. Polską firmę, która posługuje się numerem VAT innego kraju UE, sprawdzasz w obu miejscach.
Jeśli kontrahent obsługuje odprawy celne poza UE, zweryfikujesz też jego numer EORI - to osobny identyfikator celny, który nie zastępuje numeru VAT UE (więcej o nadaniu numeru EORI). Istnienie firmy i osoby uprawnione do reprezentacji potwierdzisz w KRS lub CEIDG.
Najczęstsze błędy przy weryfikacji VAT UE
- Brak litery "U" w numerze austriackim - kod kraju (np. "DE") VIES usuwa sam, ale numer austriacki musi zaczynać się od "U". Bez niej wynik będzie "invalid", choć firma jest zarejestrowana.
- GR zamiast EL i GB zamiast XI - Grecja ma w VIES kod EL, Irlandia Północna XI. Numery z prefiksem GB (Wielka Brytania poza Irlandią Północną) nie są sprawdzane w VIES.
- Sprawdzenie po wystawieniu faktury - VIES pokazuje stan na dziś, więc weryfikacja zrobiona po fakcie nie dowodzi statusu z dnia transakcji.
- Brak numeru konsultacji - zapytanie bez Twojego numeru VAT UE nie daje unikalnego identyfikatora potwierdzenia.
- Jednorazowa weryfikacja - status kontrahenta może się zmienić w trakcie współpracy.
- Mylenie VIES z białą listą - aktywny "podatnik VAT czynny" na białej liście nie oznacza aktywnego numeru VAT UE.
- Traktowanie "service unavailable" jak "invalid" - niedostępność krajowej bazy to nie wynik negatywny; trzeba powtórzyć zapytanie.
Weryfikacja VAT UE w transporcie - usługi dla firm z UE i od firm z UE
W transporcie drogowym większość kontrahentów zagranicznych to zleceniodawcy i podwykonawcy z innych krajów UE, a usługi transportu towarów dla firm rozlicza się według zasady ogólnej - miejscem świadczenia jest kraj siedziby usługobiorcy (art. 28b ust. 1 ustawy o VAT). Status VAT UE kontrahenta ma więc znaczenie w obu kierunkach:
- Polski przewoźnik wykonuje przewóz dla firmy z UE - jeśli zleceniodawca podał numer VAT UE, a Ty potwierdziłeś go w VIES, wystawiasz fakturę bez polskiego VAT z adnotacją "odwrotne obciążenie" (art. 106e ust. 1 pkt 18) i wykazujesz usługę w informacji podsumowującej VAT-UE, składanej do 25. dnia następnego miesiąca (art. 100 ust. 1 pkt 4 i ust. 3) - o ile usługa nie jest zwolniona ani objęta stawką 0% w kraju nabywcy (np. transport związany z eksportem lub importem towarów); takich usług nie wykazuje się w VAT-UE. Bez potwierdzenia ważności numeru trudno udowodnić, że zleceniodawca jest podatnikiem, a jeśli nie poda numeru, możesz go traktować jak konsumenta (art. 18 ust. 2 rozp. 282/2011) i doliczyć polski VAT.
- Polska firma zleca przewóz podwykonawcy z UE - jeśli usługodawca nie ma siedziby ani stałego miejsca prowadzenia działalności w Polsce, rozliczasz import usług jako nabywca (art. 17 ust. 1 pkt 4) i musisz mieć aktywny numer VAT UE (art. 97 ust. 3 pkt 1). Weryfikacja podwykonawcy w VIES potwierdza, że dostawca jest zarejestrowanym podatnikiem VAT UE, a więc że rozliczasz usługę jako import usług.
Firmy transportowe i spedycyjne mają często dziesiątki zleceniodawców z różnych krajów, więc weryfikację warto wpisać w stałą procedurę przed wystawieniem faktury. Jeśli potrzebujesz wsparcia przy rozliczaniu VAT, w tym transakcji wewnątrzunijnych, przygotujemy i złożymy za Ciebie informacje podsumowujące VAT-UE.
Podsumowanie
- VIES to bezpłatna wyszukiwarka Komisji Europejskiej, która sprawdza, czy numer VAT UE jest aktywny na dzień zapytania.
- Wybierasz kraj, wpisujesz numer bez kodu kraju, podajesz swój NIP jako pytający i zapisujesz wynik z numerem konsultacji.
- Aktywny numer nabywcy to jeden z warunków stawki 0% przy WDT (art. 42 ustawy o VAT) i najprostszy dowód, że usługobiorca z UE jest podatnikiem (art. 18 rozp. 282/2011).
- Przy wyniku "invalid" wstrzymujesz 0%/NP, wyjaśniasz sprawę z kontrahentem i w razie potrzeby prosisz urząd o potwierdzenie (art. 97 ust. 17).
- VIES służy do kontrahentów z UE, biała lista - do polskich podatników i ich rachunków bankowych.
FAQ - VIES i weryfikacja numeru VAT UE
Najczęstsze pytania o sprawdzanie numeru VAT UE kontrahenta w VIES. Jeśli nie znalazłeś odpowiedzi, skontaktuj się z nami.
VIES (VAT Information Exchange System) to wyszukiwarka Komisji Europejskiej, która w czasie rzeczywistym odpytuje krajowe bazy podatników i potwierdza, czy numer VAT UE jest aktywny dla transakcji wewnątrzwspólnotowych. Obejmuje 27 państw UE i Irlandię Północną. Korzystanie z niej jest bezpłatne.
Wejdź na stronę ec.europa.eu/taxation_customs/vies, wybierz kraj kontrahenta, wpisz numer bez dwuliterowego kodu kraju (przy Austrii z literą "U") i kliknij "Verify". Jeśli podasz też swój numer VAT jako pytający, otrzymasz numer konsultacji, który warto zachować jako dowód.
Sprawdź poprawność numeru i kraju, poproś kontrahenta o potwierdzenie rejestracji do VAT UE i powtórz weryfikację po kilku dniach. Do czasu wyjaśnienia nie stosuj stawki 0% ani NP. Możesz też wystąpić do urzędu skarbowego o potwierdzenie statusu kontrahenta (art. 97 ust. 17 ustawy o VAT).
Nie. VIES pokazuje wyłącznie stan na moment zapytania. Dlatego weryfikację robi się przed wystawieniem faktury i zapisuje wynik. Historię na wybrany dzień (z bieżącego roku i 5 lat go poprzedzających) pokazuje tylko polska biała lista, ale ona nie obejmuje statusu VAT UE.
Polski numer VAT UE to NIP poprzedzony kodem PL. Żeby go używać w transakcjach unijnych, trzeba być zarejestrowanym jako podatnik VAT UE - sam NIP i status czynnego podatnika VAT nie wystarczą.
Składasz zgłoszenie VAT-R do naczelnika urzędu skarbowego przed pierwszą transakcją wewnątrzwspólnotową (art. 97 ust. 1 ustawy o VAT). Po rejestracji posługujesz się swoim NIP z prefiksem PL, a Twój numer będzie widoczny w VIES.
Część państw ze względu na ochronę danych osobowych nie udostępnia nazwy i adresu podatnika. VIES pokazuje wtedy tylko status numeru. Dane kontrahenta potwierdź w dokumentach rejestrowych albo poproś o zaświadczenie z jego urzędu skarbowego.
To podstawowy, ale nie jedyny dowód. Przy WDT potrzebujesz też dowodów wywozu towarów i złożonej informacji podsumowującej VAT-UE (art. 42 ustawy o VAT). Najmocniejszy jest wydruk z numerem konsultacji, zrobiony przed wystawieniem faktury.

O ile nie wskazano inaczej - treści umieszczone na Evotax.pl są rozpowszechniane na licencji CC BY-NC-ND 4.0 DEED. Rozpowszechniane treści nie mogą być traktowane jako profesjonalne porady prawne lub konsultacje.